审计署网站10月16日汇总多地提升审计监督质效的做法。新疆开展审计文书全覆盖提级审理并强化即时纠偏;四川达州围绕项目计划、节点、业务会议和绩效考核建立闭环机制;宁夏固原加强质量管控和整改督查;广州海珠细化现场管理、证据底稿、质量检查和风险预警。
编辑说明:首段为审计署公开内容的概括。各地制度名称和适用范围以当地正式文件为准,以下从审计项目管理角度提炼共同方法,不把地方实践解释为面向所有机构的统一强制要求。
质量控制应从项目计划开始。立项阶段需要说明审计目标、对象、范围、资源和预期成果,并核对事项的重要性、风险和可审计性。计划过宽会分散力量,计划过窄又可能遗漏关键链条,因此调整范围时要保留理由和审批记录。
审前调查不能只收集单位概况。项目组应了解业务流程、资金规模、信息系统、内部控制和以往问题,形成风险清单并对应到审计程序。没有风险依据的程序容易变成资料堆积,也难以解释为什么查了某项而未查另一项。
节点管理要同时约束时间和质量。审前调研、现场实施、征求意见、报告审理和整改跟踪可以设置里程碑,但节点完成不能只看是否提交文件。每个阶段还应有明确输出,例如调查记录、证据清单、问题稿或复核意见。
现场管理需要把责任落实到具体角色。组长统筹项目方向,主审组织程序和底稿,成员对分工事项负责,复核人员评价证据和结论。职责写入方案后,还要通过会议记录、任务分配和底稿签名体现实际履行。
证据标准决定结论能否站得住。审计人员应记录证据来源、取得方式、期间、金额和与审计事项的关系。截图、口头说明或单一台账如果缺少原始资料印证,往往不足以支持定性和处理建议。
工作底稿要呈现从事实到结论的推理过程。一个完整底稿通常包括目标、实施步骤、样本、证据、发现、法规依据、被审计单位意见和审计判断。只罗列材料名称,复核人员无法判断程序是否充分。
重大问题集体研判有助于减少个人判断偏差。讨论应围绕事实是否准确、证据是否充分、法规是否适用、金额如何计算、责任边界和处理建议展开,并记录不同意见及最终理由,避免会议只留下结论。
审理是质量控制的重要关口,但不能代替项目组责任。审理部门可检查程序、证据、定性和报告表述,发现问题后及时反馈。项目组应针对意见补充程序或说明理由,而不是把审理理解为文字校对。
新疆公开做法提到从事后提醒转向即时纠偏。其管理含义是把复核嵌入项目进行中,在证据仍可补充、事实仍可核实的时候发现偏差。等报告成稿后再纠正,往往会增加返工并压缩沟通时间。
提级审理或交叉复核还可以识别不同地区、不同项目之间的口径差异。实施时应明确上级、业务部门和审理部门的职责,避免多层复核形成责任模糊,也要控制资料传递范围和保密风险。
征求意见是验证事实的重要步骤。项目组应把事实、依据和影响表述清楚,给被审计单位合理反馈机会。对补充材料要逐项评价,对有争议事项要记录采纳或不采纳的理由,不能以“对方无异议”替代证据判断。
业务会议制度可以规范重大事项决策。会议材料应提前准备,明确需要讨论的问题,结论形成后还要落实到报告和处理意见。若后续证据发生变化,应按程序重新评价,而不是机械沿用原会议结论。
项目质量检查适合采用清单与抽查结合的方式。清单保证程序覆盖,抽查检验证据质量和专业判断。对共性问题应形成问题台账,追溯是制度缺口、培训不足、资源压力还是执行偏差,再确定改进措施。
负面清单可用于预警,但不能成为唯一判断标准。清单可以提示常见风险,如证据来源不明、法规适用错误、金额口径不一致或底稿缺少复核。面对新业务和复杂事项,审计人员仍需根据风险设计程序。
审计整改把质量控制延伸到报告之后。整改台账应记录问题、责任单位、措施、期限、完成状态和证明材料。对已经完成的事项要验证结果,对分阶段整改的事项要说明当前进度和剩余风险。
整改“回头看”不宜只核对是否提交说明。资金是否追回、制度是否执行、系统权限是否调整、同类问题是否再次发生,才是评价整改实效的重要证据。必要时可抽查后续业务,验证措施是否持续。
绩效评价应避免把数量当成质量。发现问题金额、报告篇数和项目进度可以参考,但不能替代证据充分性、问题准确性、建议可执行性和整改效果。考核指标如果只追求数量,可能诱导项目组忽视复杂但重要的事项。
能力建设要与复核发现连接。把常见底稿缺陷、法规误用和报告表述问题脱敏后用于培训,比单纯讲制度更有针对性。经验人员带教时,应说明判断过程和替代方案,让基层人员形成独立分析能力。
数字化工具可以提醒节点、关联证据和汇总问题,但系统字段不能保证内容真实。质量管理仍需检查原始数据、程序执行和专业判断。工具配置改变时,也要进行权限测试和版本留痕。
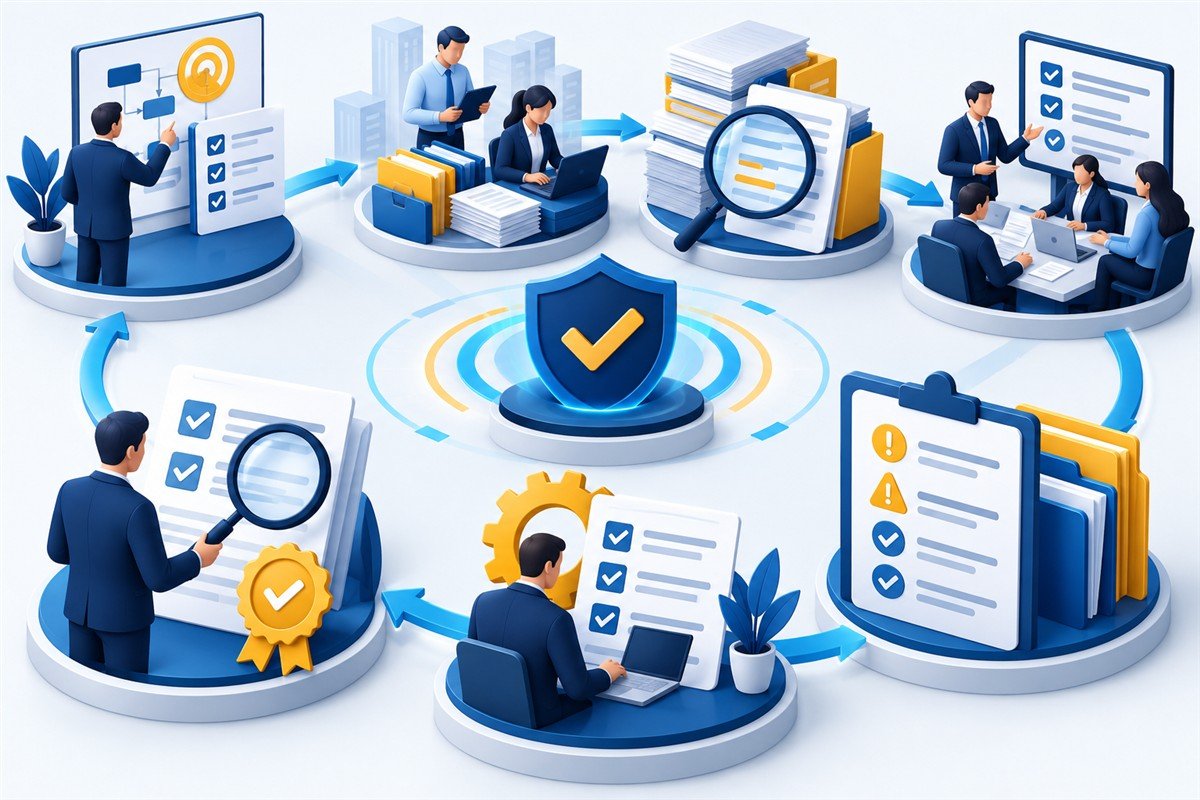
四地实践共同指向一个原则:质量不是报告形成后的单次检查。计划、实施、审理、会议、整改和考核相互衔接,才能把风险尽量控制在前端,并让每一个审计结论都能够回到明确的责任、程序和证据。