财政部北京监管局10月16日披露2027年部门预算编制实践,围绕主体责任、零基预算、支出标准、资源统筹和流程管控展开。该材料介绍的是北京监管局自身预算管理做法,为部门单位完善预算编制提供观察样本,不是面向全国新增的统一强制规定。
四条主线相互衔接。北京监管局把提高政治站位、树牢零基理念、坚持标准引领、优化流程管控作为主要抓手,强调预算编制与履职任务、资产管理、政府采购、绩效评价和内部控制协同推进,避免预算申报与后续执行相互脱节。
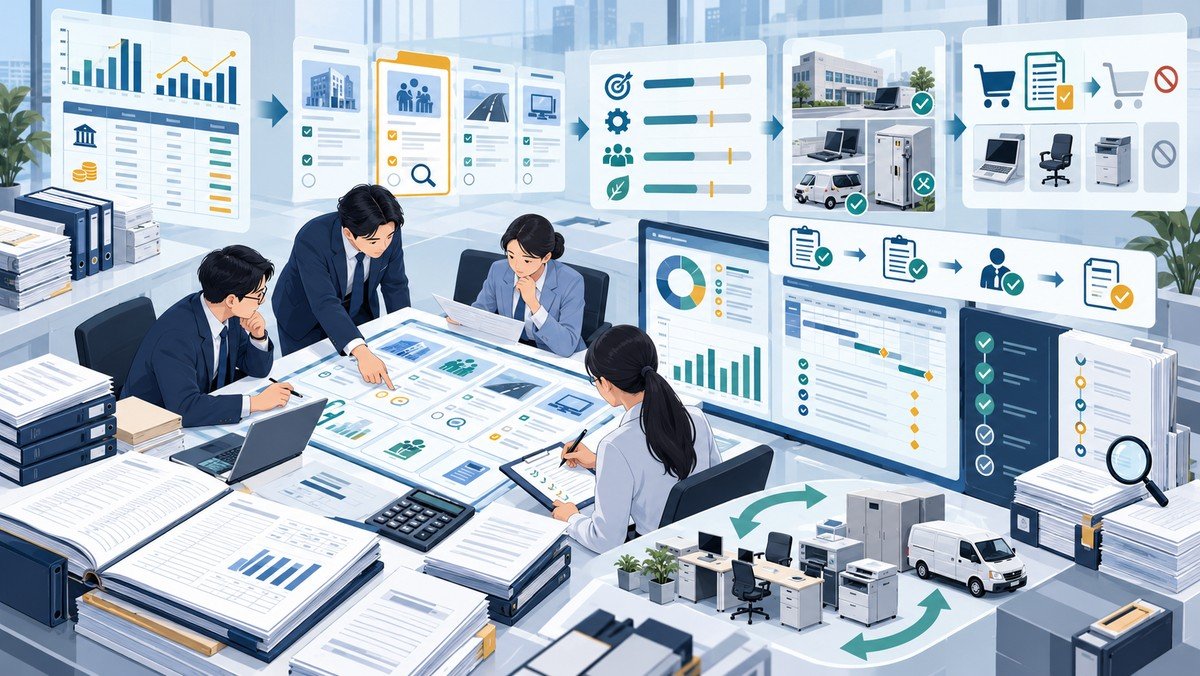
压实预算编制主体责任。材料提出,由局领导统筹、办公室牵头、业务处室协同落实。预算不是财务人员单独完成的数字汇总,业务处室需要说明任务、项目和资源需求,财务部门负责政策口径、测算规则和程序控制,管理层对整体安排进行审议。
在准备阶段,相关人员系统学习零基预算改革、支出标准体系和全面预算绩效管理要求,结合预算管理、财务资产专题培训以及与主管部门沟通,把握编制规则和流程节点。单位可据此建立政策清单、任务清单和时间表,并明确每项资料的责任人。
零基预算从需求重新论证。北京监管局对项目库进行全面梳理评估,打破简单沿用上年基数的思维。零基并不等于所有项目都从零金额开始,而是要求每个项目重新说明设立必要性、实施内容、资金需求、绩效目标以及继续安排的理由。
基础数据是重新论证的起点。材料提到动态维护人员、资产和项目库信息,梳理近三年收支台账,考虑结转结余并统筹收入来源。编制单位应确保人员状态、资产存量、项目进度、合同义务和可用结余在同一时点口径下相互对应。
历史支出可以用于判断趋势、执行能力和成本水平,但不能自动成为下一年度预算依据。连续多年执行偏低、长期结转、绩效不佳或目标已经实现的项目,应重点复核;新增任务则需要说明政策依据、实施方案、成本测算和年度可达成的阶段成果。
绩效指标与资金同步编制。北京监管局根据年度监管重点任务动态调整绩效目标,从数量、质量、成本和效益等方面设置可量化、可衡量、可考核的指标,并把上年度预算执行和绩效自评结果作为2027年项目申报的重要参考。
实务中,数量指标应对应具体产出,质量指标说明合格标准,成本指标反映单位成本或总成本约束,效益指标说明项目实施后产生的结果。指标值还需要与预算测算、实施周期和数据来源匹配,避免只填写笼统表述而无法监控。
支出标准约束项目测算。对已有明确标准的项目,应按标准测算;对缺少标准的项目,则从紧安排并加强论证。单位应区分政策规定的支出标准、内部费用标准和市场询价依据,记录数量、单价、频次、周期及计算过程,使预算金额能够逐项复算。
材料强调厘清基本支出与项目支出界限,并合理区分项目支出标准和经费开支标准。相同事项重复列入不同项目、把日常运转支出包装为专项任务,或者仅以预算额度反推项目内容,都会削弱预算的真实性和可执行性。
预算管理与资产管理融合。北京监管局全面盘点存量资产,挖掘达到报废年限资产的使用功能,能够修复的继续利用;对使用年限到期、损坏严重且无维修回收价值的资产,按规定办理报废核销;新增资产则从严控制。
资产达到最低使用年限并不当然意味着立即报废。单位在申报新增设备前,应核对现有资产数量、使用状态、闲置情况、共享调剂可能性、维修成本和处置进度。只有业务需求、资产缺口和购置方案能够对应,新增配置测算才具备基础。
采购预算前置审核。材料提出发挥采购维修事项审核机制作用,加强采购事项前置审核,依法依规编报政府采购预算。采购品目、金额、组织形式、实施时间和资金来源应与项目预算一致,涉及资产配置的还要同步检查配置标准及审批要求。
预算编制时遗漏采购事项,可能导致执行阶段反复调整或项目延误。单位可将项目库、采购计划和新增资产计划进行交叉核对,确认同一事项的名称、金额、时间和责任处室一致,并对框架协议、集中采购或分散采购等情形预留合规流程。
依托一体化系统控制全过程。北京监管局细化工作台账,明确各阶段任务、责任处室和时间节点,通过预算管理一体化系统加强流程控制。系统填报之外,还需要保留需求提出、联合审核、复核审议和修改反馈记录,形成可追溯的编制链条。
预算申报、项目测算和采购立项是材料强调的内控关键环节。单位应设置经办、复核和审批权限,检查不相容岗位分离,统一版本和数据口径,对重大调整说明原因。流程留痕既服务内部复核,也为预算执行、决算和绩效评价提供依据。
过紧日子落实到具体选择。材料提出统筹履职任务和财力保障,严控预算总规模和增幅。具体执行中,应优先保障必须完成的重点任务,通过盘活结余、调剂资产、修旧利废和优化采购释放资源,而不是平均压减所有项目。
预算编制质量最终还要接受执行检验。项目启动条件、采购周期和支付节点应与年度安排相匹配;预计无法在年度内形成支出的,不宜把全部需求集中申报。预算、绩效和执行数据应定期对照,偏差较大时及时分析业务与管理原因。
该案例反映的是一个单位内部管理实践,其他部门可借鉴其方法,但实际编报仍应执行本部门适用的年度预算通知、编制指南、支出标准和审批程序。不能把案例中的组织设置或具体做法直接视为所有单位必须复制的流程。
编制核对清单:明确任务和责任分工;核准人员、资产、项目及结余数据;逐项论证项目必要性;设置数量、质量、成本和效益指标;按标准复算金额;优先盘活存量资产;核对采购预算与配置计划;完成复核审议并保留版本和流程证据。
官方出处:财政部北京监管局《抓实2027年部门预算编制 提升预算管理科学化、精细化、规范化水平》,发布日期2026年10月16日。